Delicias reunirá a especialistas de México, España y Cuba en Congreso Internacional de Salud Mental
El esquema permite a trabajadores que dejaron de cotizar continuar realizando aportaciones voluntarias para mejorar su futura pensión; el incremento de las cuotas y las versiones sobre nuevas restricciones generan dudas entre los asegurados.
Chihuahua, Chih., 23 de octubre de 2026. —
La Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS), conocida oficialmente como Continuación Voluntaria en el Régimen Obligatorio, representa una alternativa para trabajadores que dejaron de tener una relación laboral formal y buscan incrementar sus semanas cotizadas y, bajo determinadas condiciones, mejorar el monto de su pensión.
Este mecanismo adquiere especial relevancia para quienes pertenecen al régimen de la Ley del Seguro Social de 1973, debido a que el cálculo de su pensión considera factores como la edad de retiro, el número de semanas cotizadas y el salario promedio de las últimas 250 semanas de cotización.
Sin embargo, el esquema también implica compromisos económicos crecientes que deben evaluarse antes de solicitar la incorporación.
¿Cómo funciona la Modalidad 40?
Los trabajadores que cumplen los requisitos pueden continuar cotizando al IMSS por cuenta propia, sin necesidad de mantener una relación laboral con un patrón.
La incorporación permite acumular semanas de cotización y registrar un salario base dentro de los límites legales. No obstante, el pago de estas aportaciones no garantiza automáticamente una pensión elevada, ya que el resultado depende del historial laboral y de las disposiciones aplicables a cada asegurado.
Una de sus principales características es que la Modalidad 40 no proporciona por sí misma cobertura de atención médica mientras se realizan las aportaciones.
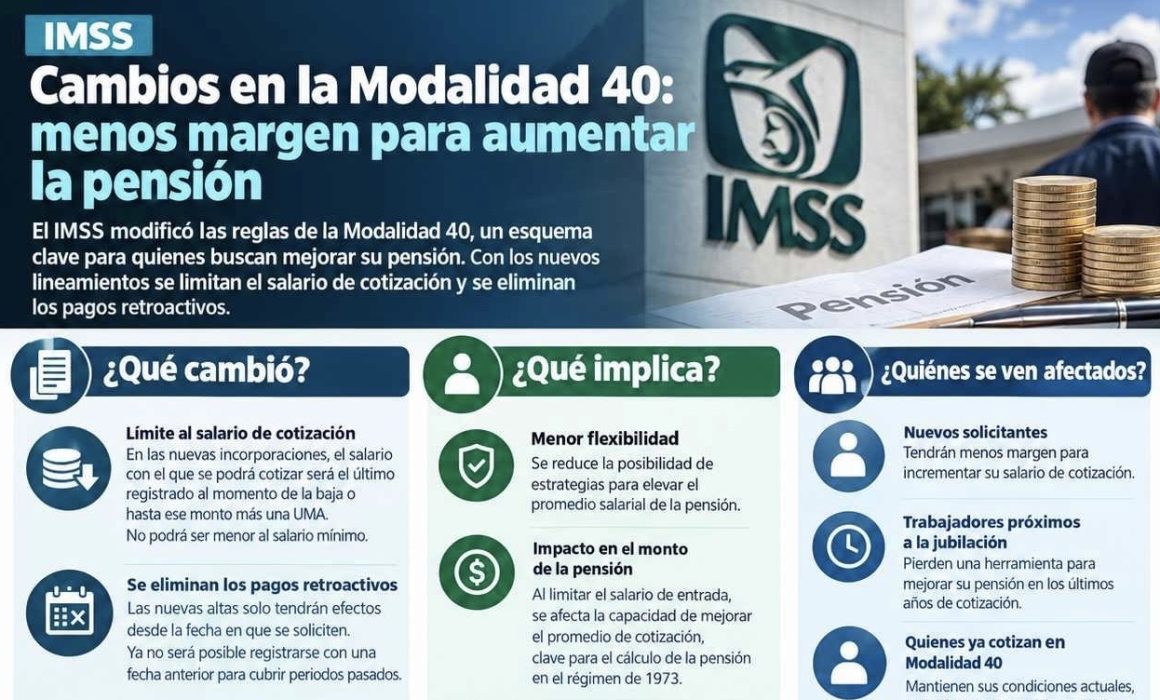
Nuevas restricciones entran en vigor el 22 de octubre
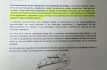
El Consejo Técnico del IMSS aprobó el acuerdo ACDO.AS2.HCT.101026/302.P.DG, publicado el 21 de octubre de 2026, mediante el cual estableció medidas temporales que modifican las condiciones de incorporación a la Modalidad 40.
Los principales cambios son:
¿Cuáles serán los efectos para los trabajadores?
El principal impacto recaerá sobre quienes planeaban utilizar la Modalidad 40 durante sus últimos años laborales para elevar considerablemente el salario promedio con el que se calcularía su pensión.
Por ejemplo, una persona que dejó de cotizar con un salario diario de 400 pesos anteriormente podía buscar incorporarse con un salario mucho mayor, siempre dentro de los límites autorizados. Con las nuevas disposiciones, el incremento permitido sobre su último salario se reduce significativamente.
Esto puede traducirse en pensiones futuras inferiores a las que algunos trabajadores habían proyectado bajo las condiciones anteriores.
Para los asegurados de Chihuahua y del resto del país, las modificaciones también pueden alterar la planeación financiera del retiro, especialmente entre quienes habían destinado ahorros para pagar aportaciones elevadas durante varios años.
Sin embargo, las nuevas reglas no significan que desaparezca la Modalidad 40 ni que se reduzcan automáticamente las pensiones ya otorgadas.
IMSS analizará impacto financiero del programa
El Consejo Técnico ordenó realizar un estudio sobre los efectos de la Modalidad 40 en las finanzas institucionales, con un plazo máximo de seis meses a partir del acuerdo del 10 de octubre.
Posteriormente, la Dirección Jurídica dispondrá de hasta seis meses adicionales, desde la recepción del análisis, para coordinar una propuesta de modificaciones normativas.
Esto significa que las restricciones actuales tienen carácter temporal y que todavía podrían presentarse nuevas disposiciones.
La discusión también plantea un equilibrio entre dos objetivos: preservar la sostenibilidad financiera del sistema de pensiones y proteger las expectativas y derechos de los trabajadores que han realizado aportaciones durante su vida laboral.
Por ello, especialistas recomiendan revisar individualmente las semanas cotizadas, el salario registrado, la edad y el régimen pensionario antes de contratar o renovar la Modalidad 40.
El cambio más importante es que el IMSS mantiene la posibilidad de continuar cotizando voluntariamente, pero restringe la estrategia de elevar sustancialmente el salario en los últimos años previos a la jubilación.
El alcance definitivo de estas medidas dependerá de los resultados del análisis financiero y de las decisiones posteriores del Consejo Técnico.
Documento de referencia: Acuerdo ACDO.AS2.HCT.101026/302.P.DG del IMSS.
Avisarme de nuevos cambios oficiales a la Modalidad 40 del IMSS