Se desploma 46% la producción de trigo en México
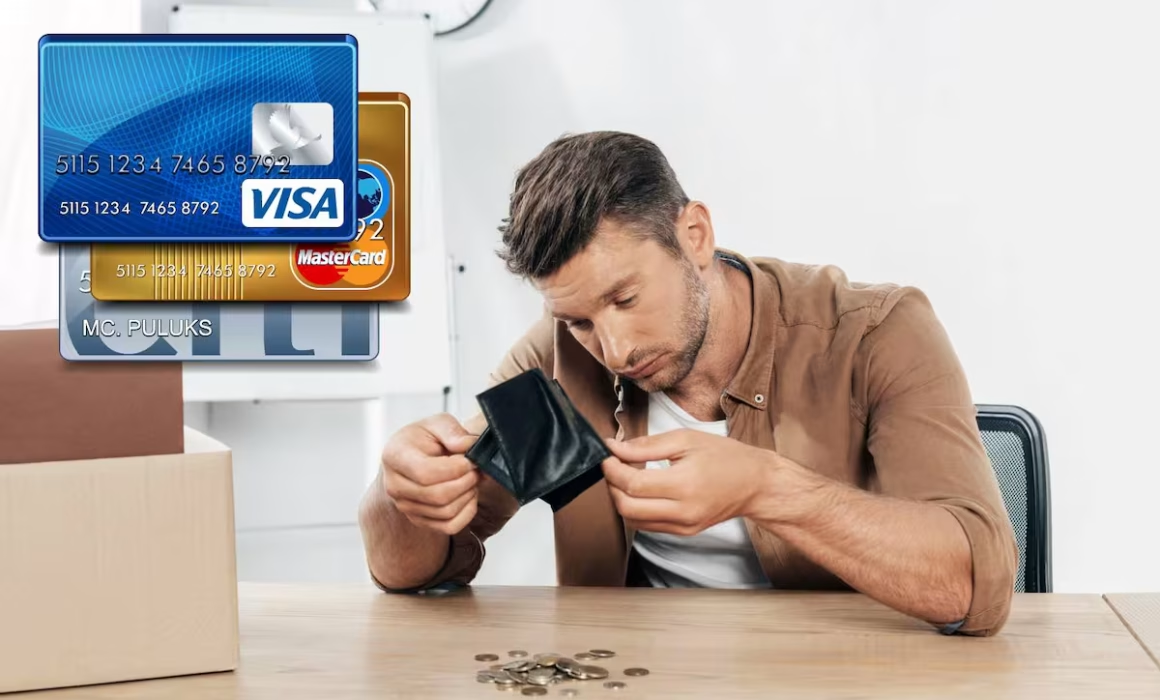
CHIHUAHUA,Chih., 12 de octubre de 2026.- Las tarjetas de crédito ofrecidas por empresas financieras digitales en México registran tasas de interés que en algunos casos superan el 100 por ciento anual, mientras que el Costo Anual Total (CAT) de determinados productos puede rebasar el 500 por ciento, situación que representa un riesgo para los consumidores que no liquidan oportunamente sus deudas.
El crecimiento de las empresas de tecnología financiera, conocidas como fintech, ha facilitado el acceso al crédito mediante aplicaciones móviles, trámites simplificados y requisitos menos estrictos que los exigidos tradicionalmente por algunas instituciones bancarias.
Sin embargo, esta facilidad de contratación también puede traducirse en elevados costos financieros, particularmente para usuarios con ingresos limitados o sin experiencia en el manejo de tarjetas de crédito.
Entre las instituciones que ofrecen estos productos se encuentran Nu México, Stori, Ualá, Banco Plata y Mercado Pago, cuyas condiciones financieras varían dependiendo del tipo de tarjeta, perfil crediticio y características de contratación.
De acuerdo con información financiera de los productos, Nu México presenta un CAT de 150.10 por ciento y una tasa de interés de 94.60 por ciento.
En el caso de Stori, el CAT se ubica entre 180 y 202 por ciento, mientras que sus tasas de interés oscilan entre 105 y 109 por ciento anual.
Ualá registra un CAT de entre 143 y 235 por ciento, con una tasa de interés de 103.47 por ciento.
Por su parte, Banco Plata presenta productos cuyo CAT puede ubicarse entre 217 y 1,540 por ciento, dependiendo de las condiciones específicas del financiamiento.
Mercado Pago registra un CAT de 144.90 por ciento y una tasa de interés de 89 por ciento.
Estas cifras corresponden a productos y condiciones específicas, por lo que pueden variar y deben verificarse antes de contratar.
Deudas pueden crecer rápidamente
Especialistas financieros advierten que uno de los principales riesgos consiste en realizar únicamente los pagos mínimos mensuales, debido a que una parte importante del dinero se destina a cubrir intereses y no necesariamente a disminuir el capital adeudado.
Esta situación puede provocar que una deuda inicialmente pequeña termine convirtiéndose en una obligación financiera difícil de liquidar.
El problema se agrava cuando los consumidores utilizan varias tarjetas simultáneamente o recurren a nuevos créditos para pagar compromisos anteriores.
Además, las elevadas tasas pueden afectar de manera considerable a personas que utilizan estos instrumentos para cubrir gastos cotidianos, emergencias familiares o necesidades básicas.
El CAT permite conocer el costo del financiamiento
El Costo Anual Total es un indicador que permite comparar el costo de distintos productos crediticios, al considerar intereses, comisiones y otros gastos aplicables.
Es importante distinguir entre la tasa de interés y el CAT, ya que no representan exactamente lo mismo.
Una tarjeta puede anunciar una determinada tasa anual, pero su costo total de financiamiento puede resultar mayor cuando se incorporan otros conceptos.
Por ello, antes de contratar una tarjeta digital, los consumidores deben revisar las condiciones del contrato, las comisiones, las fechas de pago y las consecuencias de incumplir sus obligaciones.
Llaman a fortalecer la educación financiera
La expansión de las plataformas digitales representa una oportunidad para ampliar la inclusión financiera en México, especialmente entre personas que anteriormente tenían dificultades para acceder al crédito.
No obstante, el crecimiento de estos servicios debe acompañarse de información clara, transparencia en los costos y mayores herramientas de educación financiera.
Para las familias de Chihuahua, como para las del resto del país, el uso responsable del crédito resulta fundamental para evitar que los intereses comprometan una parte excesiva de sus ingresos.
Entre las recomendaciones se encuentran comparar el CAT de diferentes instituciones, evitar financiar gastos innecesarios, procurar liquidar el saldo total cada mes y no contratar créditos sin conocer previamente su costo.
El acceso rápido al dinero no necesariamente significa financiamiento barato. Por ello, conocer las condiciones de las tarjetas digitales puede marcar la diferencia entre utilizar el crédito como una herramienta de apoyo económico o enfrentar un problema de endeudamiento prolongado.