Exigen esclarecer 12 denuncias relacionadas con gestión de Iván Ortega en el ICHIFE; piden revisar también su paso por la Universidad de Paquimé
CIUDAD DE MÉXICO, 01 de noviembre de 2026.–
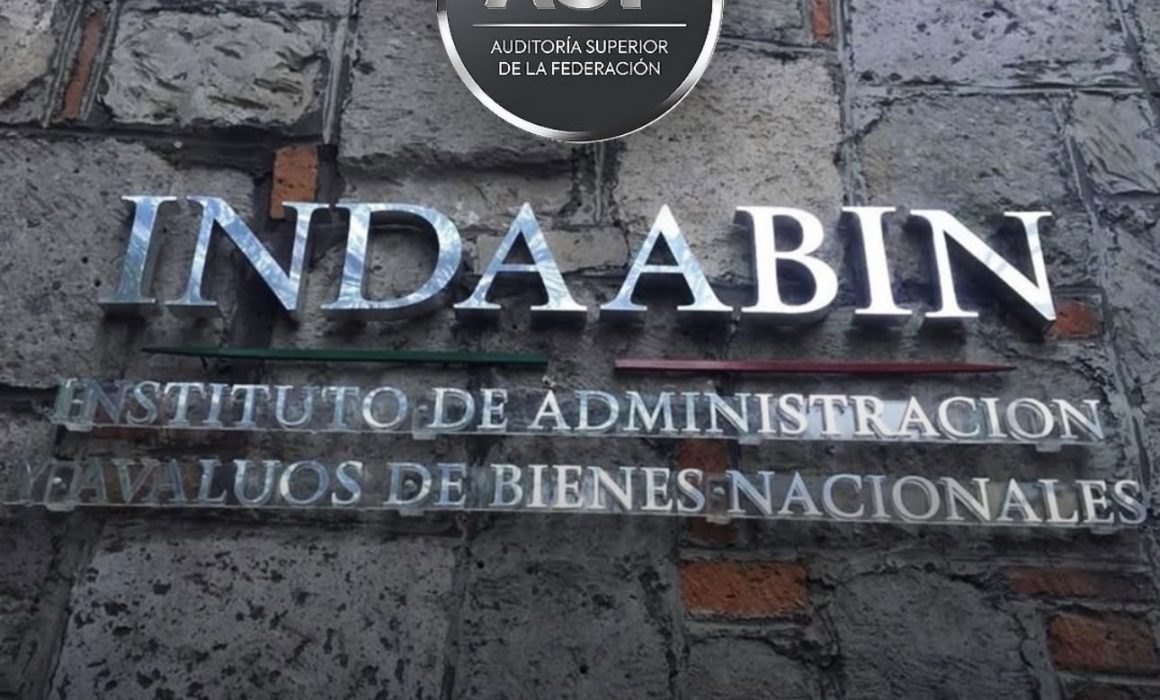
La Auditoría Superior de la Federación (ASF) señaló irregularidades por 138.9 millones de pesos en recursos ejercidos y comprometidos por el Instituto de Administración y Avalúos de Bienes Nacionales (INDAABIN), ante la falta de documentación que permita acreditar la prestación de servicios contratados.
Las observaciones forman parte de la segunda entrega de informes individuales correspondientes a la revisión de la Cuenta Pública 2025, en la que el órgano fiscalizador identificó posibles afectaciones a los recursos públicos federales.
Entre los conceptos cuestionados destacan pagos por avalúos y remuneraciones a personal contratado bajo el esquema de honorarios, sin que, de acuerdo con los señalamientos difundidos, existan registros suficientes para demostrar que las actividades fueron efectivamente realizadas.
El INDAABIN tiene entre sus responsabilidades la administración, valoración y control de bienes inmuebles federales, por lo que las observaciones adquieren relevancia debido a la naturaleza de los recursos y operaciones bajo su responsabilidad.
La falta de evidencia documental sobre servicios pagados representa un problema de rendición de cuentas, particularmente cuando se trata de contrataciones financiadas con dinero público.
Es importante precisar que una observación de auditoría no constituye por sí misma una sentencia de responsabilidad administrativa o penal. La institución fiscalizada tiene derecho a presentar documentación y aclaraciones dentro de los procedimientos establecidos.
Sin embargo, de mantenerse las irregularidades, podrían derivarse acciones para recuperar recursos, procedimientos de responsabilidad administrativa o denuncias ante las autoridades competentes.
El caso vuelve a colocar bajo escrutinio los mecanismos de contratación, supervisión y comprobación del gasto federal, así como la necesidad de verificar que cada pago corresponda a servicios realmente prestados.
La ASF deberá determinar, conforme avance el procedimiento de fiscalización, si los 138.9 millones de pesos observados pueden justificarse o si existen elementos para exigir su reintegro al erario.
La publicación proporcionada señala específicamente al INDAABIN por 138.9 millones de pesos. Se confirmó la publicación de la segunda entrega de auditorías de la ASF, aunque no fue posible corroborar de manera independiente ese monto específico en el informe individual correspondiente.